Domain event-berlin.de kaufen?
Wir ziehen mit dem Projekt
event-berlin.de um.
Sind Sie am Kauf der Domain
event-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain event-berlin.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **

Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
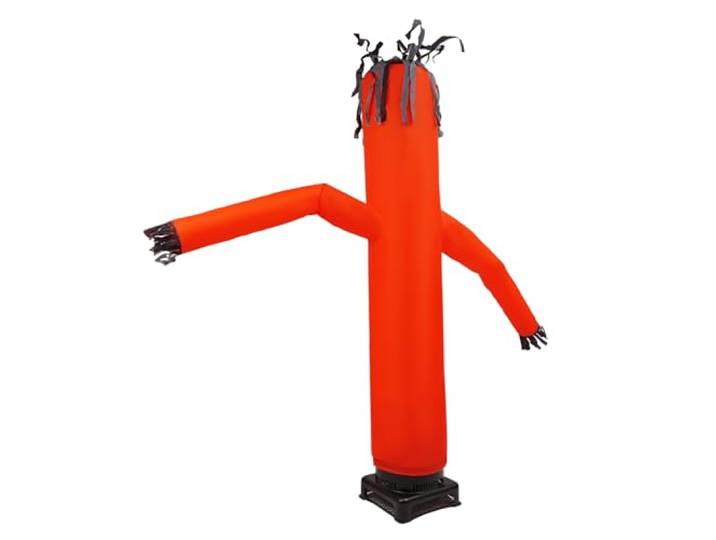
8 ft Aufblasbarer Schlauchmann Werbefigur mit 550 W Gebläse, Air Handpuppe, Aufblasbarer Lufttänzer für Geschäft, Messe, Festival, Event und Outdoor Werbung8 ft Aufblasbarer Schlauchmann Werbefigur mit 550 W Gebläse, Air Handpuppe, Aufblasbarer Lufttänzer für Geschäft, Messe, Festival, Event und Outdoor Werbung. Mehr Aufmerksamkeit vor Ort: Der 2,4 m aufblasbare Tänzer bewegt sich auffällig im Luftstrom und hilft, Kundenblicke auf Laden, Aktion oder Event zu lenken. Starker Effekt mit Gebläse: Der Air Dancer wird mit 550W Luftgebläse betrieben und bringt Bewegung, Farbe und Energie in Werbeaktionen, Eröffnungen und Verkaufsflächen. Robustes 190D Polyester: Die aufblasbare Werbefigur besteht aus 190D Polyesterfilament und Kunststoff; verstärkte Fußpolster sorgen für stabileren Stand am Boden. Ideal für Werbung und Events: Perfekt als Skydancer für Fassaden, Messen, Festivals, Outdoor-Aktivitäten, Marketingkampagnen, Sonderverkäufe und Geschäftseröffnungen. Praktisch für längere Nutzung: Kühlbelüftungen unterstützen die Wärmeableitung des Gebläses, während EU-Stecker und Bodenmontage eine einfache Inbetriebnahme ermöglichen. Farbe:Rot, Schwarz179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schott Konzert- und ZugabenstückeSchott Konzert- und Zugabenstücke: 14 klassische Stücke arrangiert für 2 Querflöten und Klavier, herausgegeben von Elisabeth Weinzierl und Edmund Wächter, mittlerer bis gehobener Schwierigkeitsgrad, ISMN 9790010363608, ZM 36360, 23 x 30,5 cm, 80 / 23 / 23 Seiten22,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
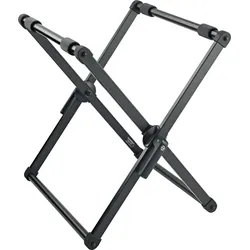
K&M 13335 Konzert- und MarschtrommelständerFür alle gängigen Marschtrommeln und Konzerttrommeln, Auflagebreite: von 370 - 610 mm, Auflagentiefe: 450 mm, Material: Stahl, Gewicht: 5,05 kg, Lackschonende Instrumentenauflagen aus Gummi, 2 Spannhebel zur Schnellverstellung, Mit Grad-Skala zur exakten Positionierung,105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betriebswirtschaftlichen Daten befasst. Es umfasst unter anderem die Buchführung, die Kosten- und Leistungsrechnung sowie die Finanzbuchhaltung. Das Ziel des Rechnungswesens ist es, eine zuverlässige Grundlage für unternehmerische Entscheidungen zu schaffen. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Cenobots Vorführung, Einweisung und Inbetriebnahme<h2>CenoBots Vorführung, Inbetriebnahme und Einweisung – vor Ort bei Ihnen</h2><p>Ein Reinigungsroboter bringt nur dann den vollen Nutzen, wenn er richtig eingerichtet ist und Ihr Team sicher mit ihm arbeitet. Mit unserem Service für <strong>CenoBots Vorführung, Inbetriebnahme und Einweisung</strong> begleiten wir Sie vom ersten Kennenlernen bis zum ersten selbstständigen Reinigungseinsatz.</p><p>Der Service gilt für alle autonomen CenoBots-Maschinen in unserem Sortiment: die Scheuersaugmaschinen <strong>CenoBots L3, L4 und L50</strong> sowie den Staubsauger-Roboter <strong>CenoBots SP50</strong>.</p><h3>1. Vorführung – erleben, bevor Sie entscheiden</h3><p>Bei der Vorführung zeigen wir Ihnen die CenoBots-Maschine im Einsatz, wenn möglich direkt auf Ihren eigenen Flächen. So sehen Sie unter echten Bedingungen, wie der Roboter navigiert, Hindernissen ausweicht und Ihre Böden reinigt.</p><...2380,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
8 ft Aufblasbarer Schlauchmann Werbefigur mit 550 W Gebläse, Air Handpuppe, Aufblasbarer Lufttänzer für Geschäft, Messe, Festival, Event und Outdoor Werbung8 ft Aufblasbarer Schlauchmann Werbefigur mit 550 W Gebläse, Air Handpuppe, Aufblasbarer Lufttänzer für Geschäft, Messe, Festival, Event und Outdoor Werbung. Mehr Aufmerksamkeit vor Ort: Der 2,4 m aufblasbare Tänzer bewegt sich auffällig im Luftstrom und hilft, Kundenblicke auf Laden, Aktion oder Event zu lenken. Starker Effekt mit Gebläse: Der Air Dancer wird mit 550W Luftgebläse betrieben und bringt Bewegung, Farbe und Energie in Werbeaktionen, Eröffnungen und Verkaufsflächen. Robustes 190D Polyester: Die aufblasbare Werbefigur besteht aus 190D Polyesterfilament und Kunststoff; verstärkte Fußpolster sorgen für stabileren Stand am Boden. Ideal für Werbung und Events: Perfekt als Skydancer für Fassaden, Messen, Festivals, Outdoor-Aktivitäten, Marketingkampagnen, Sonderverkäufe und Geschäftseröffnungen. Praktisch für längere Nutzung: Kühlbelüftungen unterstützen die Wärmeableitung des Gebläses, während EU-Stecker und Bodenmontage eine einfache Inbetriebnahme ermöglichen. Farbe:Rot, Schwarz179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schott Konzert- und ZugabenstückeSchott Konzert- und Zugabenstücke: 14 klassische Stücke arrangiert für 2 Querflöten und Klavier, herausgegeben von Elisabeth Weinzierl und Edmund Wächter, mittlerer bis gehobener Schwierigkeitsgrad, ISMN 9790010363608, ZM 36360, 23 x 30,5 cm, 80 / 23 / 23 Seiten22,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
K&M 13335 Konzert- und MarschtrommelständerFür alle gängigen Marschtrommeln und Konzerttrommeln, Auflagebreite: von 370 - 610 mm, Auflagentiefe: 450 mm, Material: Stahl, Gewicht: 5,05 kg, Lackschonende Instrumentenauflagen aus Gummi, 2 Spannhebel zur Schnellverstellung, Mit Grad-Skala zur exakten Positionierung,105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
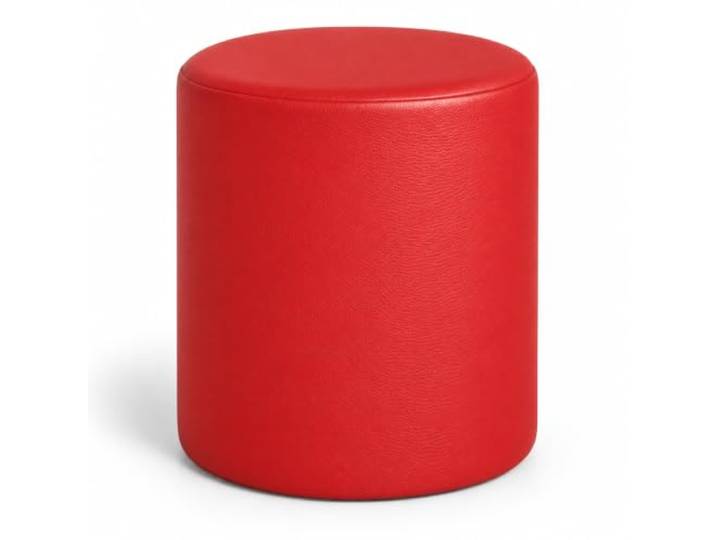
Kaikoon Sitzhocker Rund Rot Ø39x45cm Kunstleder Polsterhocker für Messe Event GastronomieKaikoon Sitzhocker Rund Rot Ø39x45cm Kunstleder Polsterhocker für Messe Event Gastronomie. Runder Sitzhocker Rot aus Kunstleder – stabile Konstruktion und pflegeleichter Bezug, ideal für Events, Gastronomie, Restaurants und Messeflächen. Moderner runder Hocker in Rot mit Komfortschaum – angenehmer Sitzkomfort für Lounges, Empfangsbereiche und Veranstaltungsflächen. Maße Ø 39 × 45 cm, Gewicht 2,55 kg – kompakter Sitzhocker für flexible Nutzung in Wohn- und Gewerbebereichen. Pflegeleichter Kunstleder-Sitzhocker – langlebig, leicht zu reinigen und vielseitig einsetzbar in Büro, Zuhause und Eventräumen. Sicherheits- und Nutzungshinweise: Nur für den Innenbereich geeignet. Maximale Belastung 100 kg. Nicht als Spielzeug verwenden. Auf ebenem, stabilem Untergrund nutzen. Von offenen Flammen und Wärmequellen fernhalten. Farbe:Rot89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betriebswirtschaftlichen Daten befasst. Es umfasst unter anderem die Buchführung, die Kosten- und Leistungsrechnung sowie die Finanzbuchhaltung. Das Ziel des Rechnungswesens ist es, eine zuverlässige Grundlage für unternehmerische Entscheidungen zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.